
Desde vivir en el banco de alimentos hasta alcanzar un patrimonio neto de 300.000 dólares, construí las herramientas que me permitieron salir adelante.
From the food shelf to a $300K net worth — I built the tools that walked me out.
Hace trece años, trabajaba empujando carritos en Walmart y cocinando papas fritas, a tiempo completo mientras estudiaba en la universidad, sin dinero familiar al que recurrir. Sobrevivía con 50 dólares al mes para comprar comida en la tienda de todo a un dólar. Me cortaron la luz porque no podía pagar la factura. Mi primera tarjeta de crédito tenía un límite de 300 dólares y un saldo de 299,48 dólares; calculé que podía usarla una última vez para echar gasolina a mi coche de 800 dólares y así poder volver a casa para las fiestas.
Soy un hombre orgulloso. Me enorgullezco de mi autosuficiencia y mi trabajo duro. Por eso, nada me humilló tanto como entrar a un banco de alimentos y solicitar ayuda alimentaria porque no podía alimentarme. Pedí dinero prestado a familiares y amigos para la gasolina solo para poder ir a trabajar. Algunas noches me quedaba despierto, enfermo por el estrés que me causaba el dinero.
Una de esas noches, me puse a buscar respuestas: blogs de finanzas personales, libros, YouTube. Años de búsqueda. Y asumí la responsabilidad. No culpé a mi jefe, a la economía ni a nadie más. Arreglé mi historial crediticio. Pagué mis préstamos estudiantiles y luego algunos autos. Creé un fondo de emergencia, ahorré para el pago inicial y compré mi primera casa. Conseguí un buen trabajo sindicalizado con beneficios.
Hoy tengo 32 años. Gano un sueldo de seis cifras. Mi patrimonio neto ronda los 300.000 dólares. Mi única deuda es la hipoteca. Invierto entre el 15% y el 20% de mis ingresos familiares y abrí un plan de ahorro para la jubilación (529) para mi hijo para que nunca tenga que vivir como yo viví en la universidad.
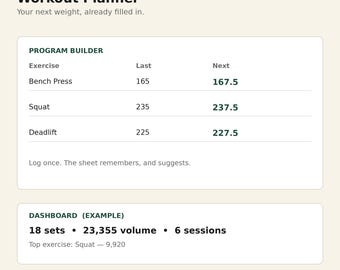
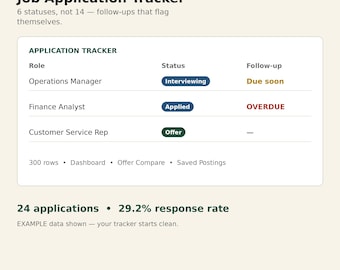
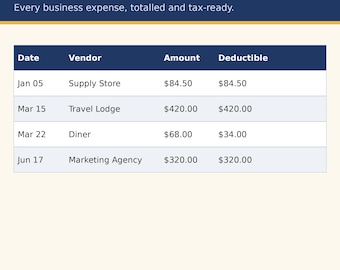
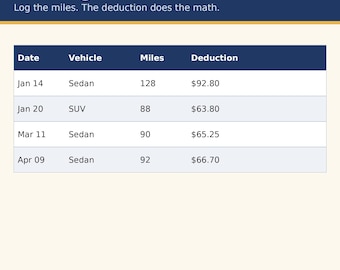
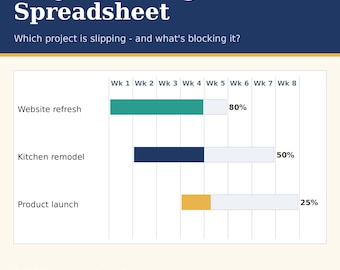
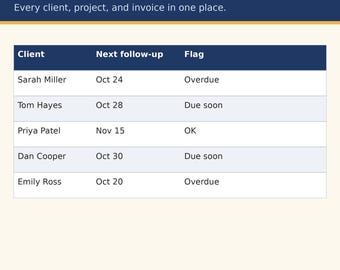
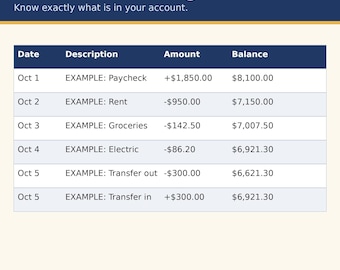
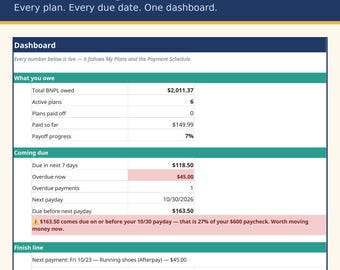
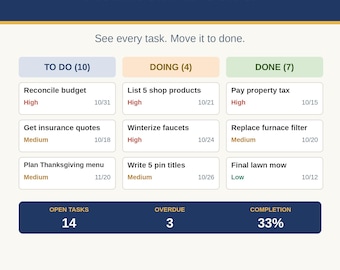
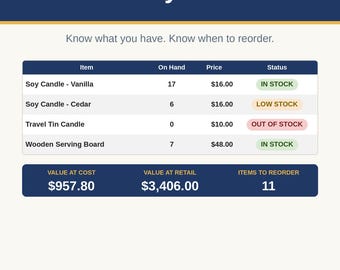
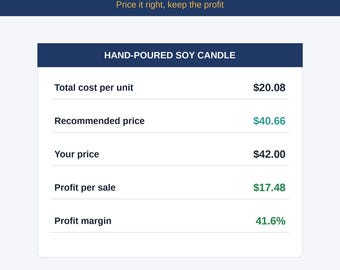
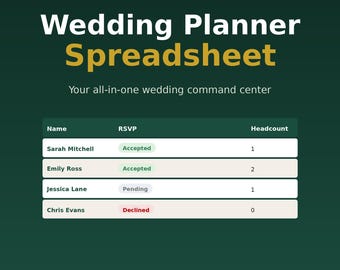
Estas hojas de cálculo se basan en todo lo que aprendí en ese camino: las mismas matemáticas que usé para controlar mi patrimonio neto, saldar mis deudas y planificar mi jubilación entre los 50 y los 55 años. Cada una se prueba antes de publicarse.
Si estás leyendo esto y te sientes estancado, si estás cansado de vivir así y deseas una vida mejor para ti y tu familia, si quieres construir un patrimonio para las generaciones futuras, esto es para ti. Mi sueño es jubilarme pronto y pasar tiempo con la gente que amo: ser el mejor esposo, padre, hijo, hermano y amigo que pueda ser, y dejar un verdadero futuro financiero para mi esposa, mis hijos y mis nietos algún día.
Si tienes algún problema con una hoja de cálculo, envíame un mensaje. Te responderé personalmente.
Thirteen years ago I was pushing carts at Walmart and cooking fries, working full time while going to college, with no family money to fall back on. I lived off $50 a month in groceries from the dollar store. I had my power shut off because I couldn't pay the light bill. My first credit card had a $300 limit and a $299.48 balance — I figured out I could squeeze one last swipe out of it to put gas in my $800 car so I could get home for the holidays.
I'm a proud man. I pride myself on self-reliance and hard work. So nothing humbled me like walking into a food shelf and signing up for food assistance because I couldn't feed myself. I borrowed gas money from family and friends just so I could get to work. Some nights I lay awake, sick with stress about money.
One of those nights, I went looking for answers — personal finance blogs, books, YouTube. Years of it. And I took ownership. I didn't blame my boss, the economy, or anyone else. I fixed my credit. I paid off my student loans, then a few cars. I built an emergency fund, saved a down payment, and bought my first home. I worked my way into a good union job with benefits.
Today I'm 32. I make six figures. My net worth is nearly $300,000. The only debt I carry is my mortgage. I invest 15–20% of my household income, and I started a 529 for my son so he never has to live the way I did in school.
These spreadsheets are built from everything I learned on that road — the same math I used to track my net worth, kill my debt, and plan my way toward retiring between 50 and 55. Every one is formula-tested before it lists.
If you're reading this and you feel stuck — if you're tired of living like this and you want a better life for yourself and your family, if you want to build generational wealth — these are for you. My dream is to retire early and spend my time with the people I love: being the best husband, father, son, brother, and friend I can be, and leaving a real financial future for my wife, my kids, and my grandkids someday.
If you get stuck with a spreadsheet, message me. I answer personally.