
Dalla mensa dei poveri a un patrimonio netto di 300.000 dollari: ho costruito gli strumenti che mi hanno permesso di raggiungere questo obiettivo.
From the food shelf to a $300K net worth — I built the tools that walked me out.
Tredici anni fa spingevo i carrelli da Walmart e friggevo patatine, lavorando a tempo pieno e frequentando l'università, senza alcun aiuto economico dalla famiglia. Vivevo con 50 dollari al mese di spesa al negozio "tutto a un dollaro". Mi hanno staccato la corrente perché non riuscivo a pagare la bolletta. La mia prima carta di credito aveva un limite di 300 dollari e un saldo di 299,48 dollari: ho pensato che avrei potuto usarla un'ultima volta per fare benzina alla mia auto da 800 dollari e tornare a casa per le vacanze.
Sono un uomo orgoglioso. Sono fiero della mia autosufficienza e del mio duro lavoro. Quindi niente mi ha fatto riflettere quanto dover entrare in un banco alimentare e iscrivermi al programma di assistenza perché non riuscivo a procurarmi da mangiare. Ho chiesto in prestito soldi per la benzina a parenti e amici solo per poter andare al lavoro. Certe notti resto sveglio, malato per lo stress legato ai soldi.
Una di quelle sere, mi sono messo alla ricerca di risposte: blog di finanza personale, libri, YouTube. Anni di ricerca. E mi sono assunto la responsabilità. Non ho dato la colpa al mio capo, all'economia o a chiunque altro. Ho sistemato il mio credito. Ho saldato i prestiti studenteschi, poi un paio di auto. Ho creato un fondo di emergenza, ho risparmiato per l'anticipo e ho comprato la mia prima casa. Mi sono fatto strada fino a trovare un buon lavoro sindacalizzato con benefit.
Oggi ho 32 anni. Guadagno una cifra a sei zeri. Il mio patrimonio netto è di quasi 300.000 dollari. L'unico debito che ho è il mutuo. Investo il 15-20% del mio reddito familiare e ho aperto un conto di risparmio previdenziale (529) per mio figlio, così non dovrà mai vivere come ho vissuto io durante gli studi.
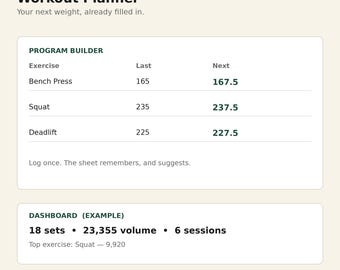
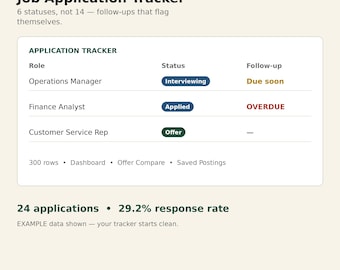
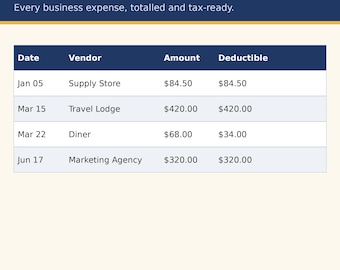
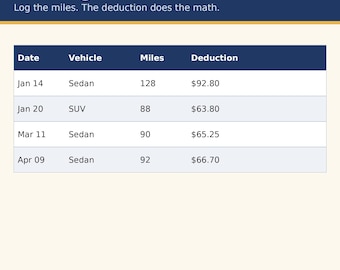
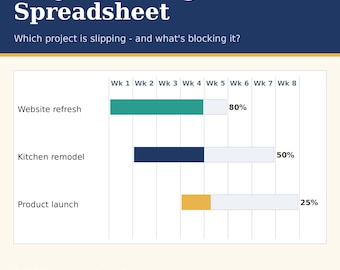
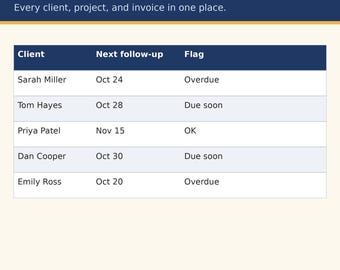
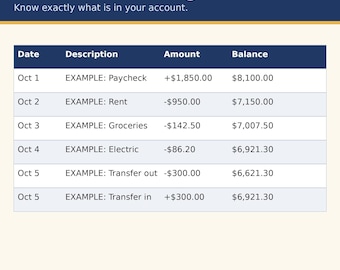
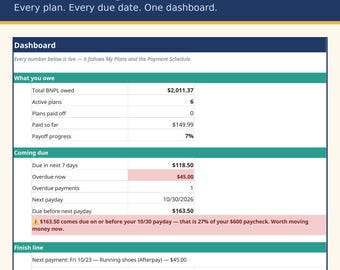
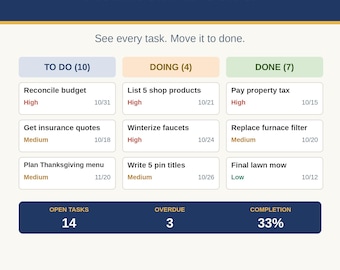
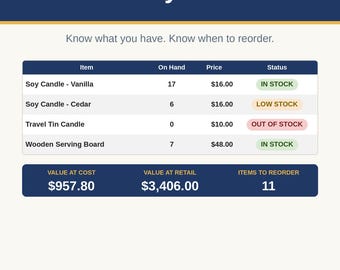
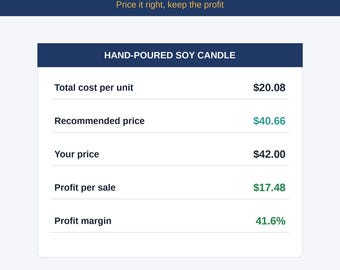
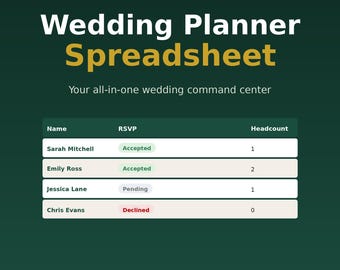
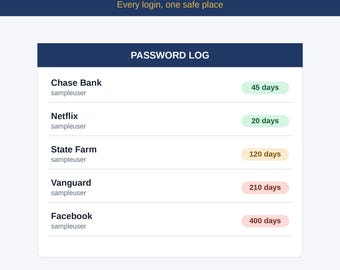
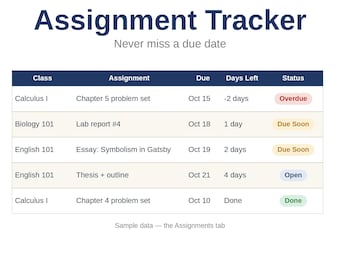
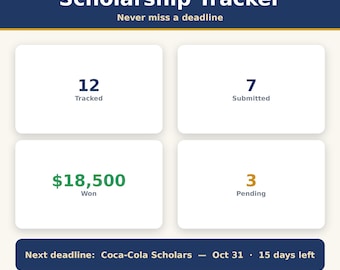
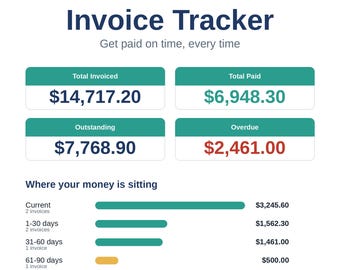
Questi fogli di calcolo sono il frutto di tutto ciò che ho imparato lungo quel percorso: la stessa matematica che ho usato per monitorare il mio patrimonio netto, estinguere i miei debiti e pianificare il mio pensionamento tra i 50 e i 55 anni. Ogni formula viene testata prima di essere pubblicata.
Se stai leggendo queste righe e ti senti bloccato, se sei stanco di vivere così e desideri una vita migliore per te e la tua famiglia, se vuoi costruire un patrimonio che duri per generazioni, allora queste parole sono per te. Il mio sogno è andare in pensione anticipatamente e trascorrere il mio tempo con le persone che amo: essere il miglior marito, padre, figlio, fratello e amico possibile, e lasciare un futuro finanziario solido a mia moglie, ai miei figli e, un giorno, ai miei nipoti.
Se hai problemi con un foglio di calcolo, scrivimi. Rispondo personalmente.
Thirteen years ago I was pushing carts at Walmart and cooking fries, working full time while going to college, with no family money to fall back on. I lived off $50 a month in groceries from the dollar store. I had my power shut off because I couldn't pay the light bill. My first credit card had a $300 limit and a $299.48 balance — I figured out I could squeeze one last swipe out of it to put gas in my $800 car so I could get home for the holidays.
I'm a proud man. I pride myself on self-reliance and hard work. So nothing humbled me like walking into a food shelf and signing up for food assistance because I couldn't feed myself. I borrowed gas money from family and friends just so I could get to work. Some nights I lay awake, sick with stress about money.
One of those nights, I went looking for answers — personal finance blogs, books, YouTube. Years of it. And I took ownership. I didn't blame my boss, the economy, or anyone else. I fixed my credit. I paid off my student loans, then a few cars. I built an emergency fund, saved a down payment, and bought my first home. I worked my way into a good union job with benefits.
Today I'm 32. I make six figures. My net worth is nearly $300,000. The only debt I carry is my mortgage. I invest 15–20% of my household income, and I started a 529 for my son so he never has to live the way I did in school.
These spreadsheets are built from everything I learned on that road — the same math I used to track my net worth, kill my debt, and plan my way toward retiring between 50 and 55. Every one is formula-tested before it lists.
If you're reading this and you feel stuck — if you're tired of living like this and you want a better life for yourself and your family, if you want to build generational wealth — these are for you. My dream is to retire early and spend my time with the people I love: being the best husband, father, son, brother, and friend I can be, and leaving a real financial future for my wife, my kids, and my grandkids someday.
If you get stuck with a spreadsheet, message me. I answer personally.