
Da despensa de alimentos a um patrimônio líquido de 300 mil dólares — eu construí as ferramentas que me permitiram sair dessa situação.
From the food shelf to a $300K net worth — I built the tools that walked me out.
Há treze anos, eu empurrava carrinhos no Walmart e fritava batatas, trabalhava em tempo integral enquanto cursava a faculdade, sem nenhuma ajuda financeira da família. Eu vivia com 50 dólares por mês em compras na loja de um dólar. Tive a luz cortada porque não conseguia pagar a conta. Meu primeiro cartão de crédito tinha um limite de 300 dólares e um saldo de 299,48 dólares — calculei que conseguiria usar o cartão mais uma vez para abastecer meu carro de 800 dólares e poder voltar para casa para as festas de fim de ano.
Sou um homem orgulhoso. Tenho orgulho da minha autossuficiência e do meu trabalho árduo. Por isso, nada me humilhou mais do que entrar num banco de alimentos e me inscrever para receber assistência alimentar porque não tinha como me alimentar. Pedi dinheiro emprestado para gasolina a familiares e amigos só para poder ir trabalhar. Algumas noites eu ficava acordado, doente de estresse por causa de dinheiro.
Numa dessas noites, fui em busca de respostas — blogs de finanças pessoais, livros, YouTube. Anos disso. E assumi a responsabilidade. Não culpei meu chefe, a economia, nem ninguém. Melhorei meu crédito. Quitei meus empréstimos estudantis e depois alguns carros. Criei uma reserva de emergência, economizei para dar entrada em um imóvel e comprei minha primeira casa. Consegui um bom emprego sindicalizado com benefícios.
Hoje tenho 32 anos. Ganho um salário de seis dígitos. Meu patrimônio líquido é de quase US$ 300.000. A única dívida que tenho é a hipoteca. Invisto de 15% a 20% da minha renda familiar e abri um plano de previdência complementar para o meu filho, para que ele nunca precise viver como eu vivia na época da faculdade.
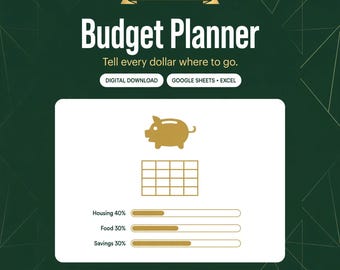
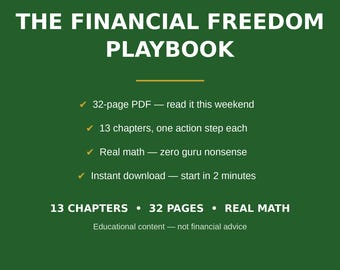
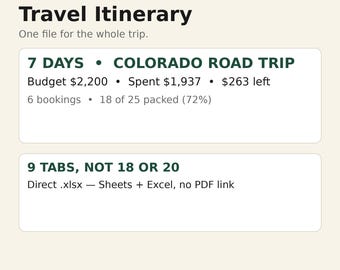
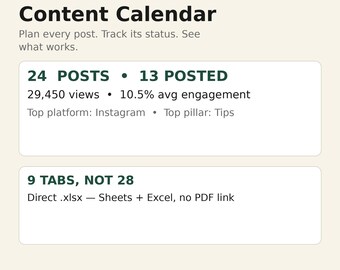
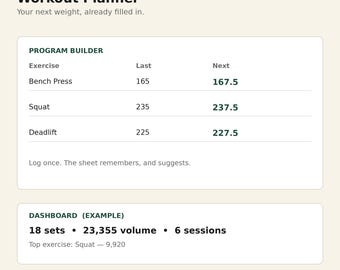
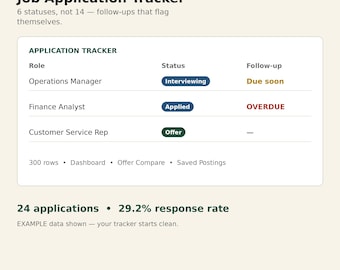
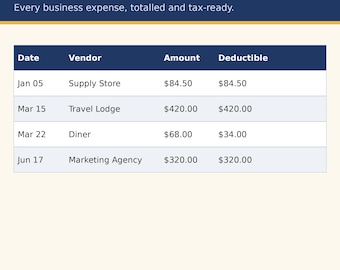
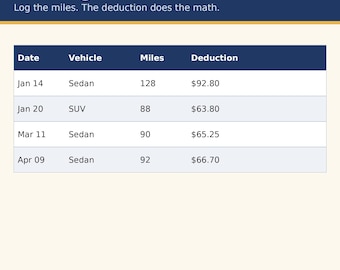
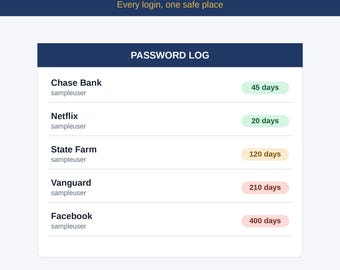
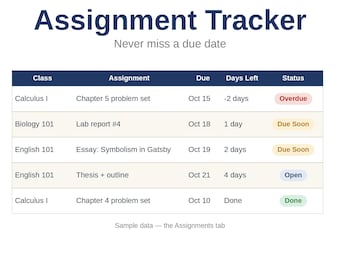
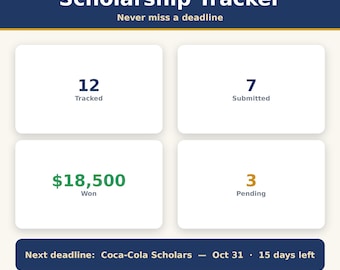
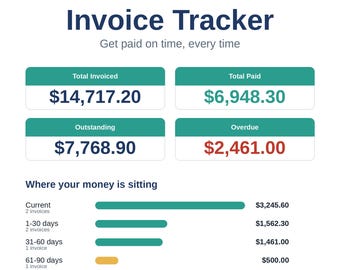
Essas planilhas foram criadas com base em tudo o que aprendi nessa jornada — a mesma matemática que usei para acompanhar meu patrimônio líquido, quitar minhas dívidas e planejar minha aposentadoria entre os 50 e 55 anos. Cada uma delas foi testada com fórmulas antes de ser publicada.
Se você está lendo isso e se sente estagnado — se está cansado de viver assim e quer uma vida melhor para si e para sua família, se deseja construir um patrimônio para as próximas gerações — estas dicas são para você. Meu sonho é me aposentar cedo e passar meu tempo com as pessoas que amo: sendo o melhor marido, pai, filho, irmão e amigo que eu puder ser, e deixando um futuro financeiro sólido para minha esposa, meus filhos e meus netos um dia.
Se você tiver alguma dificuldade com uma planilha, me mande uma mensagem. Eu respondo pessoalmente.
Thirteen years ago I was pushing carts at Walmart and cooking fries, working full time while going to college, with no family money to fall back on. I lived off $50 a month in groceries from the dollar store. I had my power shut off because I couldn't pay the light bill. My first credit card had a $300 limit and a $299.48 balance — I figured out I could squeeze one last swipe out of it to put gas in my $800 car so I could get home for the holidays.
I'm a proud man. I pride myself on self-reliance and hard work. So nothing humbled me like walking into a food shelf and signing up for food assistance because I couldn't feed myself. I borrowed gas money from family and friends just so I could get to work. Some nights I lay awake, sick with stress about money.
One of those nights, I went looking for answers — personal finance blogs, books, YouTube. Years of it. And I took ownership. I didn't blame my boss, the economy, or anyone else. I fixed my credit. I paid off my student loans, then a few cars. I built an emergency fund, saved a down payment, and bought my first home. I worked my way into a good union job with benefits.
Today I'm 32. I make six figures. My net worth is nearly $300,000. The only debt I carry is my mortgage. I invest 15–20% of my household income, and I started a 529 for my son so he never has to live the way I did in school.
These spreadsheets are built from everything I learned on that road — the same math I used to track my net worth, kill my debt, and plan my way toward retiring between 50 and 55. Every one is formula-tested before it lists.
If you're reading this and you feel stuck — if you're tired of living like this and you want a better life for yourself and your family, if you want to build generational wealth — these are for you. My dream is to retire early and spend my time with the people I love: being the best husband, father, son, brother, and friend I can be, and leaving a real financial future for my wife, my kids, and my grandkids someday.
If you get stuck with a spreadsheet, message me. I answer personally.