
De la misère à une fortune de 300 000 $ — j'ai construit les outils qui m'ont permis de m'en sortir.
From the food shelf to a $300K net worth — I built the tools that walked me out.
Il y a treize ans, je travaillais à temps plein chez Walmart, je faisais des courses et je cuisinais des frites. J'étais étudiante et je n'avais aucun soutien financier de ma famille. Je vivais avec 50 dollars par mois d'épicerie achetée au magasin à un dollar. J'ai même eu une coupure d'électricité parce que je n'avais pas pu payer ma facture. Ma première carte de crédit avait une limite de 300 dollars et un solde de 299,48 dollars. Je me suis dit que je pouvais encore l'utiliser une dernière fois pour mettre de l'essence dans ma voiture à 800 dollars et pouvoir rentrer chez moi pour les fêtes.
Je suis un homme fier. Je suis fier de mon autonomie et de mon travail acharné. Alors, rien ne m'a autant remis en question que de me retrouver dans une banque alimentaire et de devoir m'inscrire pour recevoir de l'aide alimentaire parce que je n'avais pas de quoi me nourrir. J'ai emprunté de l'argent à ma famille et à mes amis pour payer l'essence et pouvoir aller travailler. Certaines nuits, je reste éveillé, malade de stress à cause de l'argent.
Un soir, je me suis mise en quête de réponses : blogs de finances personnelles, livres, YouTube. Des années de recherches. Et j’ai pris les choses en main. Je n’ai blâmé ni mon patron, ni l’économie, ni personne d’autre. J’ai redressé ma situation financière. J’ai remboursé mes prêts étudiants, puis plusieurs voitures. J’ai constitué une épargne de précaution, économisé pour un apport et acheté ma première maison. J’ai gravi les échelons jusqu’à obtenir un bon emploi syndiqué avec avantages sociaux.
Aujourd'hui, j'ai 32 ans. Je gagne un salaire à six chiffres. Mon patrimoine net avoisine les 300 000 $. Ma seule dette est mon prêt immobilier. J'investis entre 15 et 20 % de mes revenus et j'ai ouvert un plan d'épargne-études pour mon fils afin qu'il n'ait jamais à vivre comme moi pendant ses études.
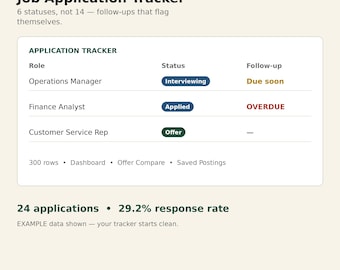
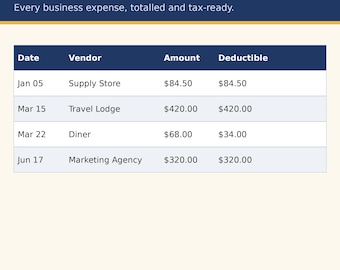
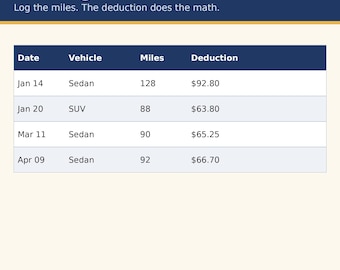
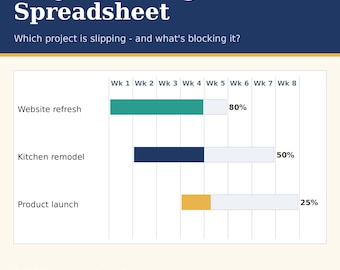
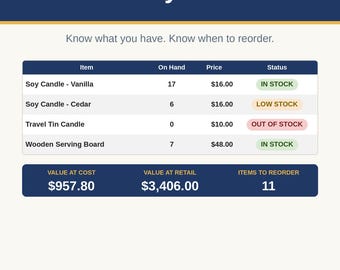
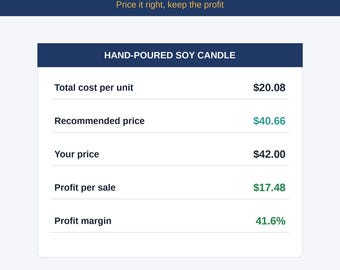
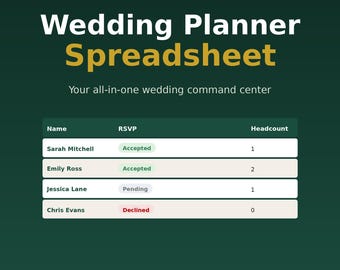
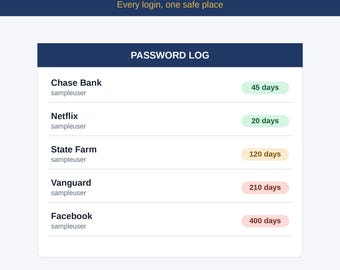
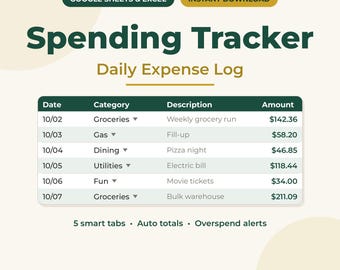
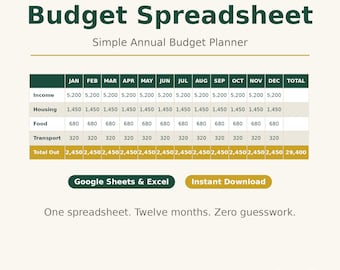
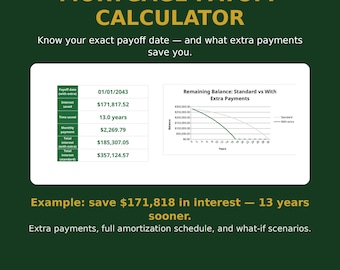
Ces feuilles de calcul sont le fruit de tout ce que j'ai appris au cours de ce parcours — les mêmes calculs que j'ai utilisés pour suivre l'évolution de mon patrimoine, rembourser mes dettes et planifier ma retraite entre 50 et 55 ans. Chacune d'elles est testée avec des formules avant d'être publiée.
Si vous lisez ceci et que vous vous sentez bloqué·e, si vous êtes las·s de vivre ainsi et que vous aspirez à une vie meilleure pour vous et votre famille, si vous souhaitez bâtir un patrimoine pour les générations futures, alors ce texte est pour vous. Mon rêve est de prendre une retraite anticipée et de passer du temps avec ceux que j'aime : être le meilleur mari, père, fils, frère et ami possible, et assurer un avenir financier stable à ma femme, mes enfants et mes petits-enfants.
Si vous rencontrez des difficultés avec un tableur, n'hésitez pas à me contacter. Je réponds personnellement.
Thirteen years ago I was pushing carts at Walmart and cooking fries, working full time while going to college, with no family money to fall back on. I lived off $50 a month in groceries from the dollar store. I had my power shut off because I couldn't pay the light bill. My first credit card had a $300 limit and a $299.48 balance — I figured out I could squeeze one last swipe out of it to put gas in my $800 car so I could get home for the holidays.
I'm a proud man. I pride myself on self-reliance and hard work. So nothing humbled me like walking into a food shelf and signing up for food assistance because I couldn't feed myself. I borrowed gas money from family and friends just so I could get to work. Some nights I lay awake, sick with stress about money.
One of those nights, I went looking for answers — personal finance blogs, books, YouTube. Years of it. And I took ownership. I didn't blame my boss, the economy, or anyone else. I fixed my credit. I paid off my student loans, then a few cars. I built an emergency fund, saved a down payment, and bought my first home. I worked my way into a good union job with benefits.
Today I'm 32. I make six figures. My net worth is nearly $300,000. The only debt I carry is my mortgage. I invest 15–20% of my household income, and I started a 529 for my son so he never has to live the way I did in school.
These spreadsheets are built from everything I learned on that road — the same math I used to track my net worth, kill my debt, and plan my way toward retiring between 50 and 55. Every one is formula-tested before it lists.
If you're reading this and you feel stuck — if you're tired of living like this and you want a better life for yourself and your family, if you want to build generational wealth — these are for you. My dream is to retire early and spend my time with the people I love: being the best husband, father, son, brother, and friend I can be, and leaving a real financial future for my wife, my kids, and my grandkids someday.
If you get stuck with a spreadsheet, message me. I answer personally.