
Vom Lebensmittelregal zum Vermögen von 300.000 Dollar – ich habe mir die Werkzeuge selbst geschaffen, die mich da rausgebracht haben.
From the food shelf to a $300K net worth — I built the tools that walked me out.
Vor dreizehn Jahren schob ich Einkaufswagen bei Walmart und frittierte Pommes, arbeitete Vollzeit neben dem Studium und hatte keine finanzielle Unterstützung von meiner Familie. Ich lebte von 50 Dollar im Monat für Lebensmittel aus dem Ein-Dollar-Laden. Mir wurde der Strom abgestellt, weil ich die Stromrechnung nicht bezahlen konnte. Meine erste Kreditkarte hatte ein Limit von 300 Dollar und einen Saldo von 299,48 Dollar – ich dachte mir, ich könnte sie noch einmal voll ausnutzen, um mein 800 Dollar teures Auto zu tanken und über die Feiertage nach Hause zu kommen.
Ich bin ein stolzer Mann. Ich bin stolz auf meine Selbstständigkeit und meinen Fleiß. Umso demütiger hat mich der Gedanke, in eine Lebensmittelausgabe zu gehen und mich für Lebensmittelhilfe anzumelden, weil ich mich nicht selbst ernähren konnte. Ich habe mir Benzingeld von Familie und Freunden geliehen, nur um zur Arbeit zu kommen. Manchmal liege ich nachts wach, krank vor lauter Geldsorgen.
Eines Abends suchte ich nach Antworten – in Finanzblogs, Büchern, auf YouTube. Jahrelang. Und ich übernahm die Verantwortung. Ich gab weder meinem Chef noch der Wirtschaftslage oder sonst jemandem die Schuld. Ich verbesserte meine Kreditwürdigkeit. Ich tilgte meine Studienkredite und später auch einige Autos. Ich baute einen Notgroschen auf, sparte eine Anzahlung und kaufte mein erstes Haus. Ich arbeitete mich zu einem gut bezahlten Job mit Sozialleistungen hoch.
Heute bin ich 32. Ich verdiene ein sechsstelliges Gehalt. Mein Vermögen beträgt fast 300.000 Dollar. Meine einzige Schuld ist meine Hypothek. Ich investiere 15–20 % meines Haushaltseinkommens und habe für meinen Sohn einen Altersvorsorgeplan (529-Plan) eingerichtet, damit er nie so leben muss wie ich in meiner Schulzeit.
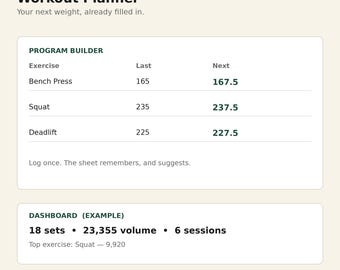
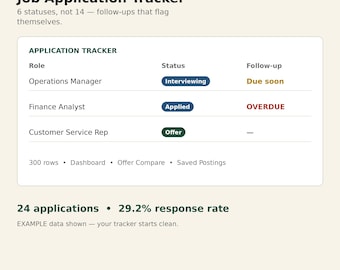
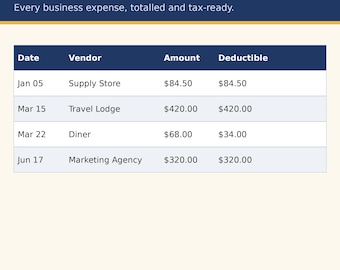
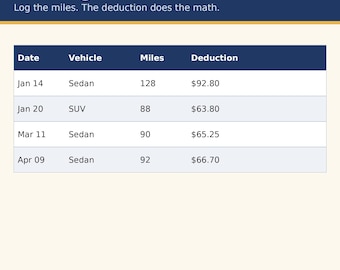
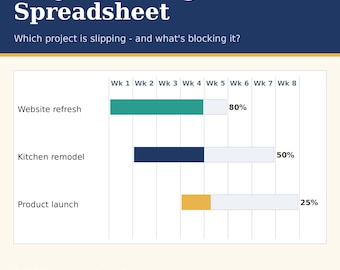
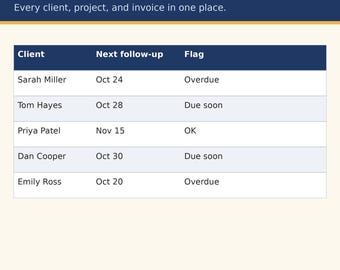
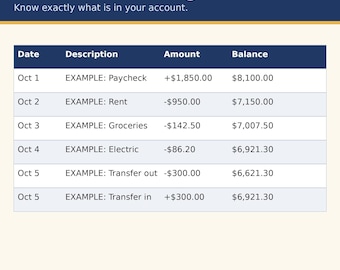
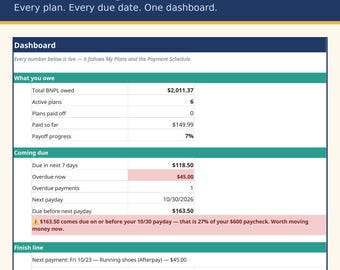
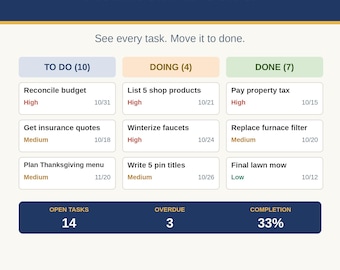
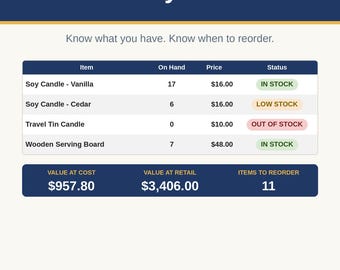
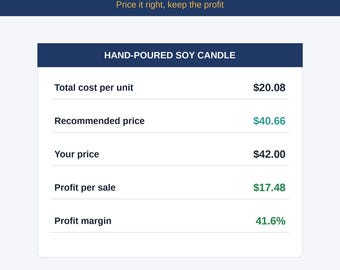
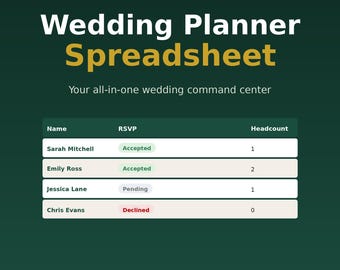
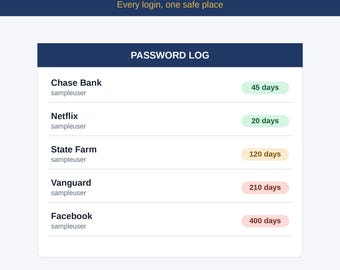
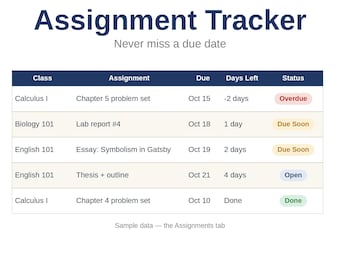
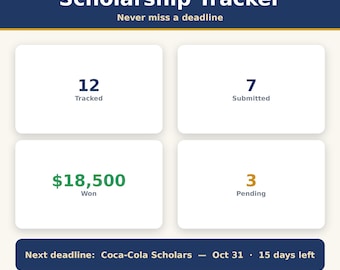
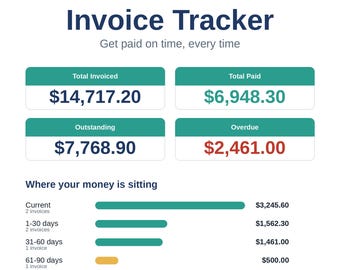
Diese Tabellenkalkulationen basieren auf allem, was ich auf diesem Weg gelernt habe – auf derselben Mathematik, die ich verwendet habe, um mein Nettovermögen zu verfolgen, meine Schulden abzubauen und meinen Weg zum Ruhestand zwischen 50 und 55 Jahren zu planen. Jede einzelne Formel wird vor der Veröffentlichung getestet.
Wenn Sie das hier lesen und sich festgefahren fühlen – wenn Sie es satt haben, so zu leben, und sich ein besseres Leben für sich und Ihre Familie wünschen, wenn Sie Vermögen für die nächsten Generationen aufbauen möchten – dann ist das hier genau das Richtige für Sie. Mein Traum ist es, frühzeitig in Rente zu gehen und meine Zeit mit den Menschen zu verbringen, die ich liebe: der beste Ehemann, Vater, Sohn, Bruder und Freund zu sein, der ich sein kann, und meiner Frau, meinen Kindern und Enkelkindern eine sichere finanzielle Zukunft zu hinterlassen.
Falls du bei einer Tabellenkalkulation nicht weiterkommst, schreib mir einfach. Ich antworte persönlich.
Thirteen years ago I was pushing carts at Walmart and cooking fries, working full time while going to college, with no family money to fall back on. I lived off $50 a month in groceries from the dollar store. I had my power shut off because I couldn't pay the light bill. My first credit card had a $300 limit and a $299.48 balance — I figured out I could squeeze one last swipe out of it to put gas in my $800 car so I could get home for the holidays.
I'm a proud man. I pride myself on self-reliance and hard work. So nothing humbled me like walking into a food shelf and signing up for food assistance because I couldn't feed myself. I borrowed gas money from family and friends just so I could get to work. Some nights I lay awake, sick with stress about money.
One of those nights, I went looking for answers — personal finance blogs, books, YouTube. Years of it. And I took ownership. I didn't blame my boss, the economy, or anyone else. I fixed my credit. I paid off my student loans, then a few cars. I built an emergency fund, saved a down payment, and bought my first home. I worked my way into a good union job with benefits.
Today I'm 32. I make six figures. My net worth is nearly $300,000. The only debt I carry is my mortgage. I invest 15–20% of my household income, and I started a 529 for my son so he never has to live the way I did in school.
These spreadsheets are built from everything I learned on that road — the same math I used to track my net worth, kill my debt, and plan my way toward retiring between 50 and 55. Every one is formula-tested before it lists.
If you're reading this and you feel stuck — if you're tired of living like this and you want a better life for yourself and your family, if you want to build generational wealth — these are for you. My dream is to retire early and spend my time with the people I love: being the best husband, father, son, brother, and friend I can be, and leaving a real financial future for my wife, my kids, and my grandkids someday.
If you get stuck with a spreadsheet, message me. I answer personally.